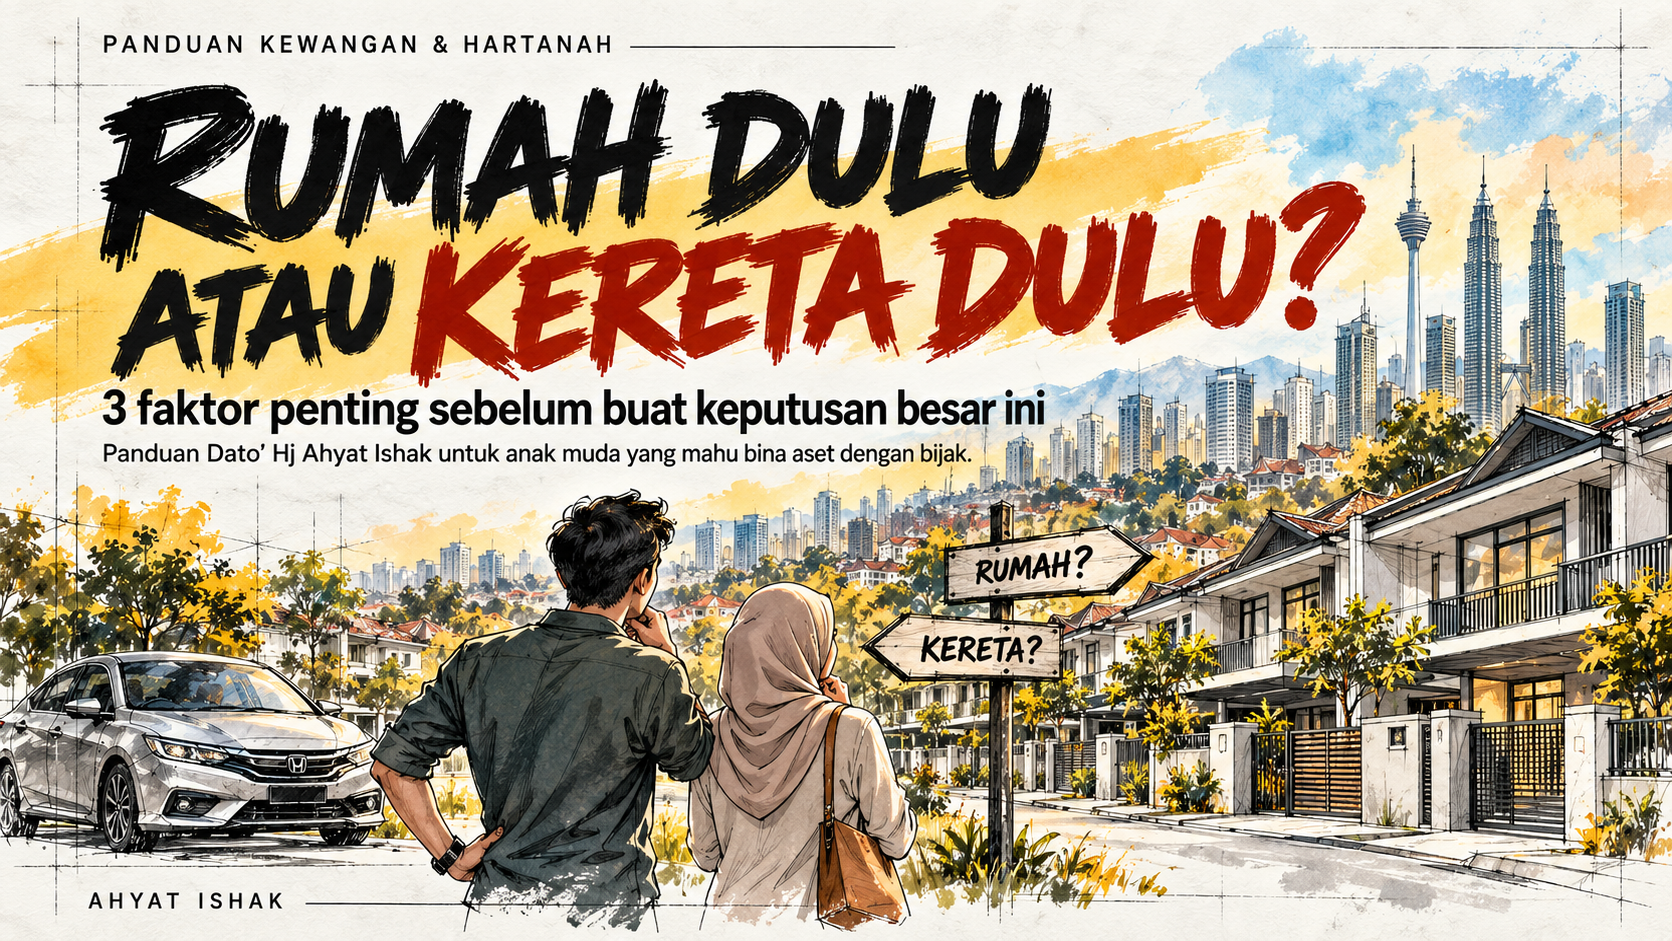

Bagi ramai anak muda, perkara pertama yang terlintas apabila mula mendapat gaji tetap ialah membeli kereta. Alasannya mudah difahami. Kereta dianggap lebih senang untuk diluluskan pinjamannya, memudahkan pergerakan harian dan pada masa sama memberi rasa selesa dalam kehidupan.
Namun, persoalan yang sering timbul selepas itu ialah: bila pula masa yang sesuai untuk membeli rumah?
Dalam banyak keadaan, apabila tiba masa untuk membeli rumah, barulah seseorang sedar bahawa komitmen bulanan sudah terlalu tinggi. Pinjaman kereta yang pada awalnya kelihatan ringan akhirnya memberi kesan kepada kelayakan pembiayaan rumah.
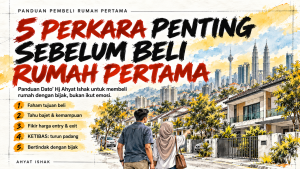
Sebab itu, persoalan “rumah dulu atau kereta dulu?” tidak boleh dijawab secara terlalu ringkas. Menurut perspektif yang dikongsikan oleh Dato’ Hj Ahyat Ishak, keputusan ini perlu dinilai berdasarkan beberapa faktor penting supaya langkah kewangan yang diambil benar-benar memberi manfaat untuk jangka panjang.
Berikut ialah tiga faktor utama yang perlu dipertimbangkan sebelum membuat keputusan besar ini.
1. Kewangan dan Komitmen Bulanan
Faktor pertama yang perlu dilihat ialah kedudukan kewangan semasa, khususnya komitmen bulanan yang sedia ada.
Ramai orang melihat ansuran kereta sebagai sesuatu yang kecil. Ada yang berfikir, “RM500 sebulan sahaja” atau “RM700 sebulan masih boleh bayar.” Tetapi apa yang sering tidak disedari ialah bagaimana komitmen tersebut memberi kesan kepada penilaian bank apabila seseorang ingin memohon pinjaman rumah.
Pihak bank tidak hanya melihat pendapatan kasar semata-mata. Mereka turut mengambil kira jumlah komitmen bulanan melalui ukuran seperti Total Debt Service Ratio (TDSR) atau nisbah tanggungan hutang.
Sebagai contoh, jika seseorang mempunyai gaji RM3,000 sebulan dan sudah menanggung ansuran kereta RM700 sebulan, ruang untuk mendapatkan pinjaman rumah akan menjadi lebih terhad. Dalam sesetengah keadaan, pembiayaan rumah yang diluluskan mungkin sangat kecil. Ada juga situasi di mana permohonan pembiayaan tidak lepas langsung.
Di sinilah pentingnya melihat keputusan membeli kereta bukan hanya dari sudut kemampuan membayar ansuran semata-mata, tetapi dari sudut kesan jangka panjang kepada matlamat kewangan yang lain.
Selain itu, kereta dan rumah juga mempunyai sifat kewangan yang berbeza.
Rumah lazimnya dilihat sebagai aset yang berpotensi meningkat nilainya dari semasa ke semasa. Rumah juga boleh disewakan dan berpotensi menjana aliran tunai jika dibeli dengan strategi yang betul.
Sebaliknya, kereta pula lazimnya menyusut nilai sebaik sahaja digunakan. Dalam masa yang sama, pemilik juga perlu menanggung kos tambahan seperti penyelenggaraan, insurans, cukai jalan dan pembaikan.
Atas sebab itu, jika seseorang mempunyai matlamat untuk membeli rumah dalam tempoh satu hingga tiga tahun, menangguhkan pembelian kereta mungkin merupakan langkah yang lebih bijak.
Sementara menunggu masa yang sesuai, beberapa alternatif boleh dipertimbangkan seperti menggunakan pengangkutan awam, perkhidmatan e-hailing atau menyewa kenderaan apabila benar-benar perlu.
2. Keperluan atau Gaya Hidup?
Faktor kedua yang perlu dinilai ialah sebab sebenar seseorang mahu membeli kereta.
Soalan yang patut ditanya kepada diri sendiri ialah: adakah saya membeli kereta kerana benar-benar perlu, atau sekadar kerana mahu kelihatan lebih selesa dan bergaya?
Ini merupakan persoalan yang penting kerana ramai anak muda terperangkap dalam tekanan sosial.
Ada yang membeli kereta baharu kerana merasakan itu simbol kejayaan. Ada yang berasa malu jika masih menaiki motosikal, menggunakan pengangkutan awam atau memandu kereta lama. Ada juga yang merasakan mereka perlu memiliki kenderaan tertentu untuk dilihat lebih meyakinkan di mata orang lain.
Hakikatnya, keputusan kewangan tidak sepatutnya dibuat hanya untuk memenuhi persepsi sosial.
Jika pekerjaan seseorang memang memerlukan kereta — contohnya bekerja dalam bidang jualan, perlu kerap bergerak ke lokasi pelanggan atau tempat kerja tidak mempunyai akses pengangkutan awam yang baik — maka pembelian kereta boleh dianggap sebagai satu keperluan yang munasabah.
Namun, jika tujuan utama membeli kereta adalah untuk memenuhi gaya hidup atau imej semata-mata, keputusan itu wajar difikirkan semula.
Ini kerana rumah mempunyai kedudukan yang berbeza dalam perancangan kewangan. Rumah berpotensi menjadi aset jangka panjang yang membantu membina kedudukan kewangan seseorang. Kereta pula, dalam kebanyakan keadaan, bukan aset yang menambah kekayaan, sebaliknya menjadi komitmen yang mengurangkan keupayaan membeli aset lain.
Sebab itu, penting untuk membezakan antara keperluan sebenar dan kehendak yang didorong oleh tekanan sosial.
3. Matlamat Kewangan Peribadi
Faktor ketiga ialah matlamat kewangan peribadi.
Setiap orang mempunyai keutamaan hidup yang berbeza. Namun, bagi mereka yang ingin mencapai kestabilan kewangan atau kebebasan kewangan lebih awal, strategi yang dibina perlu bermula dengan aset, bukan liabiliti.
Dalam konteks ini, membeli rumah lebih awal boleh menjadi satu langkah strategik.
Menariknya, membeli rumah dahulu tidak semestinya bermaksud terus tinggal di rumah tersebut. Ramai orang muda hari ini sudah mula menggunakan pendekatan yang lebih bijak, iaitu membeli rumah untuk disewakan terlebih dahulu, sambil mereka sendiri terus menyewa di lokasi lain yang lebih dekat dengan tempat kerja atau lebih sesuai dengan gaya hidup semasa.
Strategi ini membolehkan mereka mula memiliki aset hartanah tanpa perlu memaksa diri tinggal di rumah yang dibeli.
Selain itu, membeli rumah lebih awal juga memberi peluang untuk “mengunci” harga hartanah pada kadar semasa. Dalam tempoh lima tahun akan datang, harga rumah mungkin meningkat. Tetapi jika pembelian dibuat lebih awal, seseorang sudah pun memiliki aset tersebut ketika harga masih lebih rendah.
Inilah yang menjadikan keputusan membeli rumah atau kereta sebagai sesuatu yang sangat penting. Pilihan itu bukan sekadar soal memiliki satu aset atau satu kenderaan, tetapi boleh memberi kesan kepada arah kehidupan dan kedudukan kewangan seseorang pada masa hadapan.
Jika matlamat anda ialah untuk membina kewangan yang lebih kukuh, keputusan tersebut perlu dibuat dengan pandangan jangka panjang, bukan sekadar memenuhi tekanan semasa.
Kesimpulan: Pilih Berdasarkan Strategi, Bukan Tekanan Sosial
Persoalan sama ada perlu membeli rumah dahulu atau kereta dahulu tidak mempunyai jawapan yang sama untuk semua orang.
Namun, tiga perkara perlu dinilai dengan teliti sebelum membuat keputusan:
- Kewangan dan komitmen bulanan — sejauh mana pembelian itu akan memberi kesan kepada kelayakan kewangan anda.
- Keperluan berbanding gaya hidup — adakah pembelian dibuat atas keperluan sebenar atau sekadar mengikut tekanan sosial.
- Matlamat kewangan peribadi — adakah keputusan itu membantu anda membina aset dan mencapai kestabilan kewangan jangka panjang.
Dalam banyak keadaan, rumah memberikan nilai yang lebih strategik kerana ia berpotensi menjadi aset, manakala kereta pula lebih cepat menjadi beban kewangan jika tidak dirancang dengan betul.
Seperti yang ditekankan dalam perkongsian ini, keputusan membeli rumah atau kereta boleh menentukan arah hidup seseorang.
Jika anda mahu membina masa depan kewangan yang lebih baik, fikirkan bukan sahaja apa yang mudah dimiliki hari ini, tetapi juga apa yang lebih bermanfaat untuk lima atau sepuluh tahun akan datang.
Rumah boleh menjadi aset. Kereta pula, jika tersilap langkah, boleh menjadi beban.
Teruskan mengikuti Pejuang Hartanah untuk lebih banyak panduan dan perspektif yang membantu anda membuat keputusan hartanah dengan lebih bijak.