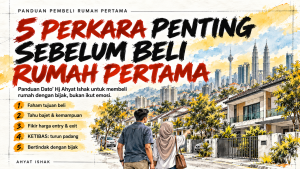

Nak beli rumah pertama? Jangan terburu-buru! Ketahui lima langkah penting yang dikongsikan oleh Dato’ Hj Ahyat Ishak supaya anda dapat membeli hartanah dengan lebih bijak, bukan sekadar mengikut emosi.
Memiliki rumah pertama merupakan salah satu pencapaian besar dalam kehidupan. Namun, dalam keterujaan untuk menjadi pemilik hartanah, masih ramai yang membuat keputusan tanpa melakukan persediaan secukupnya.
Ada yang membeli rumah kerana terikut-ikut dengan rakan. Ada yang tertarik dengan promosi dan iklan hartanah. Tidak kurang juga yang berasa takut ketinggalan apabila melihat orang lain sudah berjaya memiliki rumah pada usia muda.
Tetapi adakah itu alasan yang tepat untuk membuat keputusan membeli rumah?
Menurut Dato’ Hj Ahyat Ishak, pengasas Pejuang Hartanah, pembelian hartanah perlu dilakukan dengan ilmu dan perancangan yang jelas, bukannya mengikut emosi semata-mata.
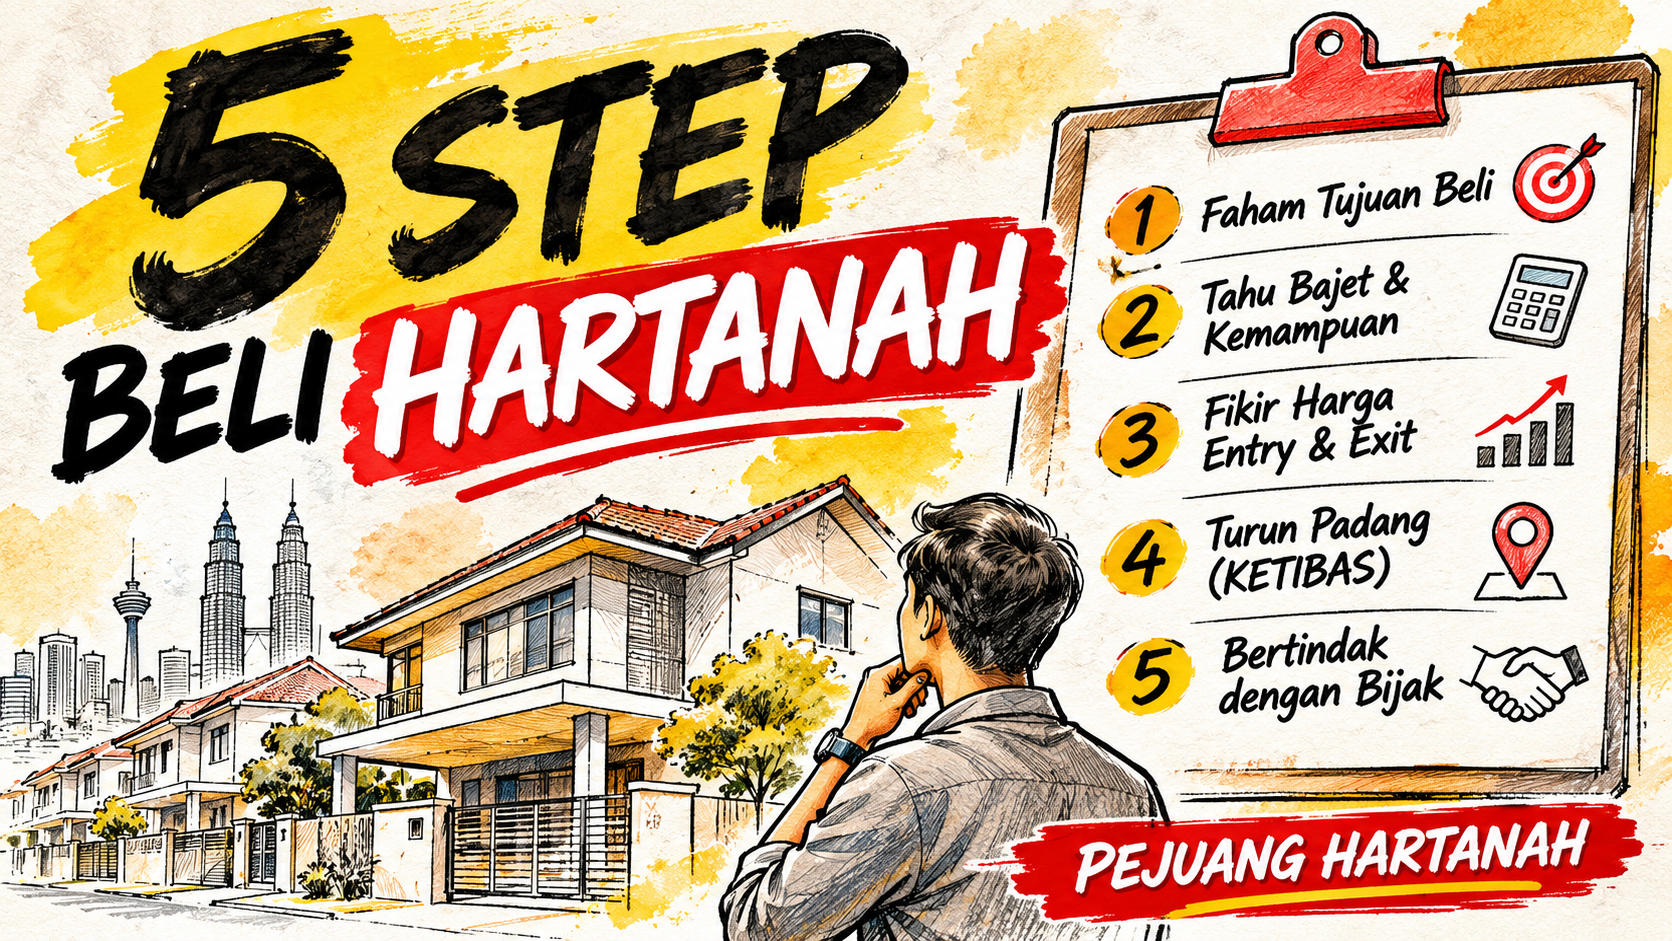
Dalam perkongsian kali ini, Ahyat menerangkan 5 langkah penting sebelum membeli rumah pertama yang boleh dijadikan panduan kepada mereka yang sedang merancang atau mencari hartanah.
Step 1: Fahami Tujuan Membeli Hartanah
Sebelum mula mencari rumah, langkah pertama ialah menentukan tujuan sebenar pembelian tersebut.
Menurut Ahyat, terdapat dua tujuan utama seseorang membeli rumah, iaitu untuk diduduki sendiri atau dijadikan pelaburan.
Walaupun kedua-duanya melibatkan pembelian hartanah, pertimbangan yang perlu dibuat adalah berbeza.
Beli rumah untuk duduk sendiri
Sekiranya rumah tersebut dibeli untuk diduduki bersama keluarga, keutamaan perlu diberikan kepada keselesaan dan keperluan kehidupan seharian.
Antara perkara yang perlu dipertimbangkan ialah lokasi rumah, jarak perjalanan ke tempat kerja, sekolah anak-anak serta kemudahan yang terdapat di kawasan sekeliling.
Rumah yang sesuai untuk diduduki sepatutnya dapat memenuhi keperluan penghuni dan memberikan keselesaan dalam kehidupan harian.
Beli rumah untuk pelaburan
Namun, sekiranya tujuan pembelian adalah untuk pelaburan, pendekatannya berbeza.
Pembeli perlu memahami potensi pendapatan sewaan, pulangan pelaburan atau Return on Investment (ROI), serta permintaan penyewa di kawasan tersebut.
Hal ini kerana tidak semua rumah mempunyai potensi pelaburan yang sama.
Sesebuah rumah mungkin kelihatan menarik, tetapi belum tentu mempunyai permintaan sewaan yang baik.
Oleh itu, Ahyat menekankan bahawa pembeli perlu menjelaskan matlamat terlebih dahulu supaya keputusan yang dibuat tidak menjadi keliru.
Langkah pertama: Tentukan sama ada rumah tersebut untuk diduduki sendiri atau dijadikan pelaburan.
Step 2: Ketahui Bajet dan Kemampuan Kewangan Sebenar
Langkah kedua ialah memahami kedudukan kewangan sendiri sebelum mula melihat rumah contoh atau membuat tempahan.
Ramai bakal pembeli terlalu teruja melihat projek perumahan sehingga terlupa untuk menyemak jumlah simpanan dan kemampuan kewangan mereka.
Sedangkan membeli rumah bukan sekadar mempunyai wang untuk membayar ansuran bulanan.
Berapa simpanan yang anda ada?
Sebagai contoh, jika anda ingin membeli rumah berharga RM300,000 dan perlu menyediakan deposit sebanyak 10%, jumlah wang pendahuluan yang diperlukan ialah RM30,000.
Itu belum termasuk kos tambahan lain yang mungkin perlu ditanggung sepanjang proses pembelian.
Antaranya ialah yuran guaman, duti setem, yuran penilaian hartanah serta kos pengubahsuaian asas seperti pemasangan lampu, kipas, jeriji keselamatan dan kabinet dapur.
Kos-kos ini mungkin kelihatan kecil jika dilihat secara berasingan. Namun, apabila dikumpulkan, jumlahnya boleh menjadi agak besar.
Mampukah anda membayar ansuran bulanan?
Selain simpanan, pembeli juga perlu mengira jumlah ansuran bulanan yang mampu dibayar dengan selesa.
Dalam konteks ini, selesa bermaksud anda masih mempunyai wang yang mencukupi untuk membayar komitmen lain, menyimpan sebahagian pendapatan dan meneruskan kehidupan tanpa tekanan kewangan berlebihan.
Jangan hanya melihat harga rumah yang mampu dibeli. Sebaliknya, ambil kira kemampuan untuk menanggung keseluruhan kos pemilikan rumah.
Langkah kedua: Semak simpanan, kira ansuran bulanan dan ambil kira semua kos berkaitan sebelum membeli.
Step 3: Fahami Harga Entry dan Harga Exit
Satu lagi perkara penting yang sering terlepas pandang ialah konsep harga entry dan harga exit.
Menurut Ahyat, ramai pembeli hanya memikirkan bagaimana hendak membeli rumah, tetapi kurang memberikan perhatian kepada perkara yang mungkin berlaku apabila mereka ingin menjual atau menyewakan hartanah tersebut pada masa hadapan.
Apa itu harga entry?
Harga entry merujuk kepada harga ketika seseorang membeli hartanah.
Sebagai contoh, jika anda membeli rumah pada harga RM300,000, jumlah tersebut merupakan harga pembelian atau harga entry.
Apa pula harga exit?
Harga exit pula merujuk kepada harga yang boleh diperoleh apabila hartanah tersebut dijual semula.
Dalam merancang strategi keluar, pemilik juga perlu mengambil kira kebolehan hartanah untuk disewakan serta keadaan permintaan pasaran.
Bayangkan anda membeli sebuah rumah pada harga RM300,000.
Namun, selepas beberapa tahun, kawasan tersebut tidak mempunyai permintaan yang tinggi. Pada masa sama, terdapat ramai pemilik lain yang turut ingin menjual rumah yang hampir serupa.
Keadaan ini boleh menyukarkan proses penjualan dan menyebabkan pemilik terpaksa menawarkan harga yang lebih rendah daripada harga pembelian asal.
Sebab itulah Ahyat mengingatkan bahawa pembelian hartanah, khususnya untuk pelaburan, perlu mengambil kira potensi perkembangan lokasi serta permintaan pembeli dan penyewa.
Jangan hanya melihat sama ada rumah tersebut menarik untuk dibeli, tetapi pertimbangkan juga sejauh mana mudahnya hartanah tersebut dijual atau disewakan nanti.
Langkah ketiga: Fikirkan strategi keluar sebelum membeli supaya hartanah tidak menjadi beban pada masa hadapan.
Step 4: Amalkan KETIBAS — Turun Padang dan Buat Pemeriksaan Sendiri
Dalam perkongsian ilmu hartanah, Ahyat turut mengetengahkan satu istilah yang cukup menarik, iaitu KETIBAS atau Ketiak Basah.
Maksudnya mudah: pembeli perlu rajin turun padang, mengumpulkan maklumat dan melihat sendiri keadaan hartanah yang ingin dibeli.
Pada zaman sekarang, hampir semua maklumat boleh dicari melalui internet.
Bakal pembeli boleh melihat gambar rumah, video, brosur dan pelbagai promosi hartanah secara dalam talian.
Walau bagaimanapun, Ahyat mengingatkan bahawa maklumat tersebut sahaja tidak mencukupi untuk membuat keputusan pembelian.
Pembeli perlu melawat lokasi bagi mendapatkan gambaran sebenar tentang keadaan rumah dan persekitarannya.
Apa yang perlu diperhatikan ketika turun padang?
Antara perkara yang perlu diberikan perhatian ialah keadaan trafik kawasan tersebut pada waktu pagi dan malam, keadaan kejiranan, komuniti setempat serta aspek keselamatan.
Pembeli juga boleh meneliti kewujudan laluan pintas yang mencurigakan, akses keluar masuk dan keadaan persekitaran rumah.
Bagi mereka yang ingin membeli hartanah untuk pelaburan, pemerhatian terhadap permintaan hartanah di lokasi tersebut juga penting.
Selain itu, jangan malu untuk bertanya kepada penduduk sekitar.
Kadangkala, pengalaman mereka yang sudah lama tinggal di sesuatu kawasan dapat memberikan maklumat berguna yang tidak terdapat dalam brosur atau bahan promosi.
Lebih banyak kawasan dan rumah yang dilawati, lebih banyak maklumat yang boleh dikumpulkan untuk tujuan perbandingan.
Langkah keempat: Jangan hanya bergantung kepada carian online. Amalkan KETIBAS dan lihat sendiri keadaan sebenar hartanah.
Step 5: Bertindak Dengan Bijak, Bukan Terburu-buru Membeli
Langkah kelima ialah mengambil tindakan yang betul sebelum membuat keputusan pembelian.
Menurut Ahyat, antara kesilapan yang sering berlaku ialah apabila seseorang melihat sebuah rumah yang menarik, lalu terus mahu membayar wang tempahan atau booking.
Sedangkan mereka belum membuat perbandingan dengan pilihan lain.
Ahyat mengingatkan bahawa sekiranya seseorang hanya melihat satu rumah, sebenarnya dia belum mempunyai pilihan untuk dibandingkan.
Oleh itu, bakal pembeli perlu meninjau beberapa hartanah dalam lingkungan bajet yang sama sebelum menentukan pilihan terbaik.
Lebih penting lagi, bertindak tidak semestinya bermaksud perlu terus membeli.
Terdapat beberapa tindakan yang boleh dilakukan terlebih dahulu.
1. Berjumpa dengan pegawai bank
Dapatkan maklumat awal tentang kelayakan pembiayaan perumahan anda.
Pihak bank boleh membantu membuat semakan kemampuan dan memberikan gambaran tentang had pembiayaan berdasarkan pendapatan serta komitmen sedia ada.
Antara perkara yang dinilai ialah Debt Service Ratio (DSR), iaitu nisbah komitmen hutang berbanding pendapatan yang digunakan dalam penilaian kemampuan pembiayaan.
Ahyat turut menyatakan bahawa topik DSR akan dihuraikan dengan lebih lanjut dalam perkongsian video yang akan datang.
2. Dapatkan penerangan daripada peguam hartanah
Proses pembelian rumah melibatkan dokumen serta urusan perundangan yang perlu difahami.
Oleh itu, dapatkan penerangan daripada peguam hartanah tentang keseluruhan proses pembelian, hak pembeli, dokumen penting dan masa pembayaran yang terlibat.
3. Berbincang dengan ejen atau pelabur berpengalaman
Pengalaman orang lain juga boleh dijadikan sumber pembelajaran.
Berbincanglah dengan ejen hartanah berpengalaman atau pelabur lain untuk memahami cabaran yang pernah mereka hadapi.
Dengan mendengar pengalaman dan kesilapan orang lain, bakal pembeli boleh membuat persediaan yang lebih baik.
4. Bandingkan beberapa pilihan hartanah
Jangan hanya melihat sebuah rumah dan terus membuat keputusan.
Sebaliknya, bandingkan beberapa pilihan yang berada dalam lingkungan bajet sama.
Teliti setiap pilihan dari segi harga, lokasi, kemudahan dan kesesuaiannya dengan matlamat pembelian.
Akhirnya, keputusan perlu dibuat berdasarkan maklumat, pengiraan serta kefahaman yang mencukupi.
Jangan membeli semata-mata kerana takut terlepas peluang.
Langkah kelima: Ambil tindakan untuk mendapatkan ilmu dan maklumat terlebih dahulu sebelum membuat keputusan membeli.
Kesimpulan: Beli Rumah Dengan Ilmu, Bukan Ikut Emosi
Membeli rumah pertama bukanlah keputusan yang patut dibuat secara terburu-buru.
Ia melibatkan komitmen kewangan yang besar serta memberikan kesan kepada perancangan kehidupan seseorang untuk jangka masa panjang.
Seperti yang dikongsikan oleh Dato’ Hj Ahyat Ishak, terdapat lima langkah penting yang boleh dijadikan panduan sebelum membeli hartanah:
- Fahami tujuan membeli — untuk diduduki sendiri atau dijadikan pelaburan.
- Ketahui kemampuan kewangan — semak simpanan, ansuran dan kos pembelian.
- Fikirkan harga entry dan exit — pertimbangkan strategi pembelian dan penjualan.
- Amalkan KETIBAS — turun padang, kumpulkan maklumat dan periksa keadaan hartanah.
- Bertindak dengan bijak — buat semakan, dapatkan pandangan dan bandingkan pilihan sebelum membeli.
Rumah pertama bukan sekadar tentang memiliki sebuah hartanah. Sebaliknya, ia merupakan sebahagian daripada perancangan dan strategi kewangan dalam kehidupan.
Dengan ilmu yang mencukupi, pengiraan yang teliti dan matlamat yang jelas, bakal pembeli boleh membuat keputusan dengan lebih yakin.
Ingat, beli hartanah dengan bijak, bukan ikut emosi.
Teruskan mengikuti Pejuang Hartanah untuk mendapatkan lebih banyak perkongsian ilmu dan panduan hartanah daripada Dato’ Hj Ahyat Ishak.