
Membeli rumah pertama merupakan salah satu keputusan kewangan terbesar dalam kehidupan seseorang. Bagi kebanyakan rakyat Malaysia, memiliki rumah sendiri bukan sekadar satu keperluan, malah menjadi simbol kestabilan hidup dan pencapaian peribadi.
Namun, dalam keterujaan untuk memiliki rumah pertama, masih ramai yang membuat keputusan secara terburu-buru tanpa melakukan persediaan secukupnya.
Ada yang membeli rumah kerana terikut-ikut dengan rakan sebaya. Ada yang tertarik dengan promosi pemaju. Tidak kurang juga yang mula merasakan tekanan apabila melihat orang lain sudah berjaya memiliki rumah pada usia muda.
Persoalannya, adakah membeli rumah kerana takut ketinggalan merupakan keputusan yang tepat?
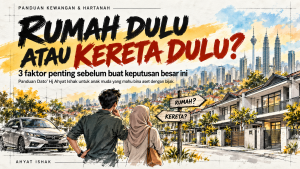
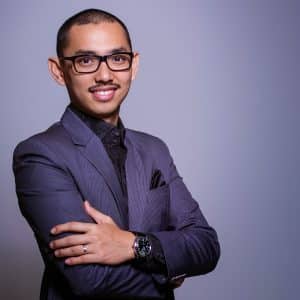
Menurut Dato’ Hj Ahyat Ishak, pengasas Pejuang Hartanah, pembelian hartanah perlu dilakukan berdasarkan ilmu dan perancangan, bukannya semata-mata mengikut emosi.
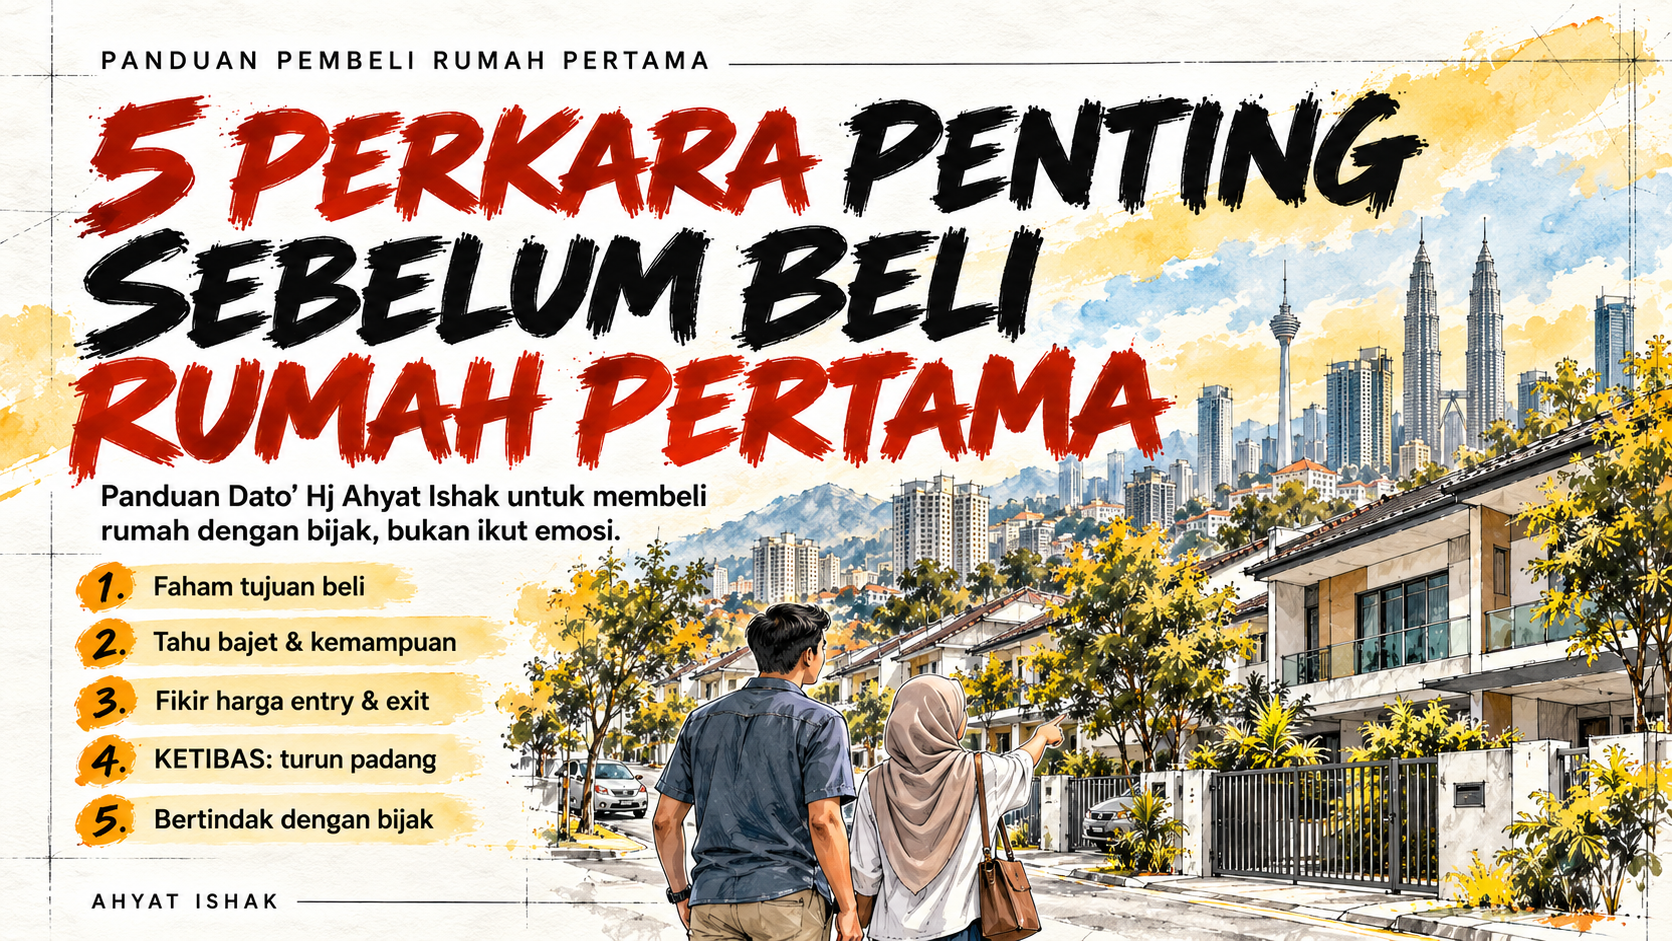
Dalam perkongsian kali ini, Ahyat menghuraikan lima perkara penting yang perlu difahami oleh sesiapa sahaja yang sedang merancang untuk membeli rumah pertama.
1. Fahami Tujuan Membeli Rumah: Untuk Duduk Sendiri atau Pelaburan?
Sebelum mula mencari rumah, perkara paling asas yang perlu ditentukan ialah tujuan sebenar pembelian tersebut.
Menurut Ahyat, terdapat dua tujuan utama seseorang membeli hartanah, iaitu untuk diduduki sendiri atau dijadikan pelaburan.
Walaupun kedua-duanya melibatkan pembelian rumah, pendekatan dan pertimbangan yang diperlukan adalah berbeza.
Jika membeli rumah untuk duduk sendiri
Keutamaan perlu diberikan kepada aspek keselesaan dan kesesuaian rumah dengan gaya hidup seharian.
Antara perkara yang perlu dipertimbangkan termasuklah lokasi rumah, jarak perjalanan ke tempat kerja, kemudahan pendidikan untuk anak-anak serta akses kepada kemudahan asas seperti kedai, hospital dan pengangkutan awam.
Rumah yang sesuai untuk diduduki bukan semestinya rumah yang paling murah atau paling besar.
Sebaliknya, rumah tersebut sepatutnya memenuhi keperluan penghuni dan tidak memberikan tekanan kewangan yang berlebihan.
Jika membeli rumah untuk pelaburan
Bagi mereka yang merancang untuk menjadikan rumah pertama sebagai aset pelaburan, perkara yang perlu dinilai pula ialah potensi hartanah tersebut untuk menjana pulangan.
Antaranya termasuk potensi pendapatan sewaan, permintaan penyewa, pulangan pelaburan atau Return on Investment(ROI) serta prospek perkembangan kawasan.
Perlu diingat bahawa tidak semua rumah sesuai dijadikan pelaburan.
Sebuah rumah mungkin mempunyai reka bentuk yang menarik dan harga yang kelihatan berpatutan, tetapi sekiranya permintaan sewaan di kawasan tersebut rendah, ia boleh memberikan cabaran kepada pemilik.
Nasihat Ahyat: Jelaskan matlamat pembelian terlebih dahulu. Apabila tujuan sudah jelas, barulah lebih mudah untuk menentukan jenis rumah, lokasi dan strategi pembelian yang bersesuaian.
2. Kenali Bajet dan Kemampuan Kewangan Sebenar
Selepas menentukan tujuan pembelian, langkah seterusnya ialah memahami kemampuan kewangan sendiri.
Ramai pembeli begitu teruja untuk melihat rumah contoh, melawat projek perumahan atau meninjau promosi pemaju sehingga terlupa untuk membuat pengiraan kewangan terlebih dahulu.
Sedangkan kemampuan membeli rumah bukan sekadar ditentukan oleh jumlah pembiayaan yang sanggup diluluskan oleh pihak bank.
Pembeli juga perlu memastikan bahawa komitmen bulanan tersebut mampu ditanggung dengan selesa dalam jangka masa panjang.
Berapa banyak simpanan yang diperlukan?
Sebagai contoh, jika seseorang ingin membeli rumah berharga RM300,000 dan perlu menyediakan deposit sebanyak 10%, jumlah wang pendahuluan yang diperlukan ialah:
RM300,000 × 10% = RM30,000
Itu baru deposit.
Pembeli masih perlu mengambil kira pelbagai kos tambahan seperti:
- Yuran guaman bagi urusan jual beli dan pembiayaan.
- Duti setem atau stamp duty.
- Yuran penilaian hartanah, jika berkenaan.
- Kos pengubahsuaian asas.
- Pemasangan lampu, kipas, jeriji keselamatan dan kabinet dapur.
- Perbelanjaan lain yang berkaitan dengan perpindahan dan pemilikan rumah.
Jumlah sebenar kos permulaan boleh menjadi lebih tinggi daripada yang dijangkakan sekiranya tidak dirancang lebih awal.
Jangan ukur kemampuan berdasarkan kelayakan bank sahaja
Satu lagi perkara yang ditekankan oleh Ahyat ialah perbezaan antara jumlah pembiayaan yang layak diperoleh dengan jumlah ansuran yang benar-benar mampu dibayar dengan selesa.
Sebagai contoh, walaupun pihak bank mungkin menawarkan pembiayaan pada jumlah tertentu, ia tidak bermaksud pembeli perlu menggunakan keseluruhan kelayakan tersebut.
Pembeli masih perlu mempunyai wang yang mencukupi untuk perbelanjaan harian, komitmen keluarga, simpanan kecemasan dan keperluan masa hadapan.
Rumah pertama sepatutnya menjadi sebahagian daripada perancangan kewangan yang baik, bukannya punca tekanan kewangan setiap bulan.
Nasihat Ahyat: Semak kemampuan kewangan sebelum mula memilih rumah. Jangan hanya bertanya berapa banyak bank boleh beri pinjam, tetapi tanya juga berapa banyak yang mampu dibayar dengan selesa.
3. Fahami Harga Entry dan Harga Exit Sebelum Membeli
Ini merupakan antara konsep penting yang sering ditekankan oleh Ahyat dalam perkongsian mengenai pelaburan hartanah.
Ramai pembeli hanya memikirkan harga ketika membeli rumah, tetapi tidak mempertimbangkan perkara yang mungkin berlaku sekiranya mereka perlu menjual atau menyewakan hartanah tersebut pada masa hadapan.
Dalam dunia hartanah, konsep ini dikenali sebagai harga entry dan harga exit.
Apa itu harga entry?
Harga entry merujuk kepada harga ketika seseorang membeli hartanah.
Sebagai contoh, jika sebuah rumah dibeli pada harga RM300,000, maka itulah harga entry pembelian tersebut.
Namun, mendapatkan harga pembelian yang kelihatan murah tidak semestinya menjamin bahawa hartanah tersebut merupakan pelaburan yang baik.
Apa pula harga exit?
Harga exit merujuk kepada harga yang mungkin dapat diperoleh apabila hartanah tersebut dijual semula pada masa hadapan.
Dalam merancang strategi keluar, pembeli juga perlu mengambil kira tahap permintaan pasaran serta kebolehan hartanah untuk disewakan.
Sebagai contoh, seseorang membeli rumah pada harga RM300,000 dengan harapan nilainya akan meningkat.
Namun, beberapa tahun kemudian, kawasan tersebut mempunyai terlalu banyak unit rumah untuk dijual dan permintaan pembeli pula rendah.
Keadaan ini boleh menyebabkan pemilik menghadapi kesukaran untuk menjual rumah pada harga yang diharapkan.
Dalam situasi tertentu, pemilik mungkin terpaksa menjual pada harga lebih rendah daripada harga pembelian asal.
Mengapa strategi keluar penting?
Bagi mereka yang membeli rumah untuk tujuan pelaburan, strategi keluar merupakan sebahagian daripada perancangan yang perlu dilakukan sejak awal.
Antara persoalan yang wajar dipertimbangkan ialah sama ada kawasan tersebut mempunyai permintaan pembeli dan penyewa, bagaimana perkembangan pembangunan sekeliling serta sejauh mana mudahnya hartanah serupa dipasarkan.
Walaupun pembeli rumah pertama mungkin tidak merancang untuk menjual rumah dalam masa terdekat, memahami potensi pasaran tetap membantu mereka membuat keputusan yang lebih baik.
Nasihat Ahyat: Jangan hanya membeli rumah yang nampak menarik ketika hendak dibeli, tetapi akhirnya sukar untuk dijual atau disewakan.
4. Amalkan KETIBAS (Ketiak Basah): Turun Padang dan Periksa Sendiri
Salah satu istilah menarik yang digunakan oleh Ahyat dalam pendidikan hartanah ialah KETIBAS, singkatan kepada Ketiak Basah.
Istilah ini membawa mesej yang cukup mudah: pembeli perlu rajin turun padang, melakukan pemerhatian dan mendapatkan maklumat sendiri sebelum membuat keputusan.
Dalam era digital hari ini, mencari maklumat hartanah sememangnya semakin mudah.
Melalui internet, seseorang boleh melihat gambar rumah, video lawatan, pelan lantai, harga jualan dan pelbagai maklumat lain tanpa perlu meninggalkan rumah.
Namun, menurut Ahyat, maklumat dalam talian sahaja tidak mencukupi untuk menilai kesesuaian sebenar sesebuah hartanah.
Pembeli masih perlu melawat lokasi dan memahami keadaan kawasan tersebut secara langsung.
Apa yang perlu diperhatikan ketika turun padang?
Keadaan trafik dan akses jalan
Cuba lawati kawasan tersebut pada waktu yang berbeza, khususnya ketika waktu puncak pagi dan petang.
Sebuah rumah mungkin kelihatan dekat dengan tempat kerja berdasarkan jarak di peta, tetapi perjalanan sebenar boleh mengambil masa yang lebih lama akibat kesesakan lalu lintas.
Kejiranan dan komuniti setempat
Perhatikan keadaan kawasan perumahan, persekitaran komuniti dan kemudahan yang tersedia.
Jika berpeluang, berbual dengan penduduk setempat untuk mendapatkan gambaran tentang pengalaman tinggal di kawasan tersebut.
Keselamatan kawasan
Perhatikan keadaan pencahayaan jalan, akses keluar masuk, laluan pintas yang mencurigakan dan ciri keselamatan persekitaran.
Aspek keselamatan amat penting, lebih-lebih lagi bagi mereka yang membeli rumah untuk diduduki bersama keluarga.
Keadaan fizikal rumah
Bagi rumah sedia ada, pemeriksaan terhadap keadaan fizikal bangunan juga penting.
Perhatikan keadaan dinding, siling, bumbung, sistem saliran serta sebarang tanda kerosakan yang mungkin memerlukan kos pembaikan.
Jangan bergantung sepenuhnya kepada bahan promosi
Brosur pemaju dan gambar pemasaran bertujuan memperkenalkan kelebihan sesuatu hartanah.
Namun, pembeli tetap perlu mendapatkan gambaran yang lebih menyeluruh dengan melakukan pemerhatian dan perbandingan sendiri.
Kadangkala, maklumat daripada penduduk sekitar boleh membantu pembeli mengenal pasti perkara yang tidak dinyatakan secara terperinci dalam bahan promosi.
Nasihat Ahyat: Jangan malas untuk KETIBAS. Lagi banyak rumah dan kawasan yang dilawati, lagi banyak maklumat yang boleh digunakan untuk membuat keputusan.
5. Bertindak Dengan Bijak, Bukan Terburu-buru Membeli
Selepas melakukan kajian dan menemui rumah yang menarik, ramai pembeli mula berasa teruja untuk membuat tempahan atau membayar wang booking.
Lebih-lebih lagi apabila terdapat promosi terhad atau desakan bahawa unit yang diminati mungkin akan dibeli oleh orang lain.
Dalam keadaan ini, Ahyat mengingatkan pembeli bahawa bertindak tidak semestinya bermaksud perlu terus membeli.
Sebaliknya, terdapat beberapa tindakan penting yang boleh dilakukan terlebih dahulu.
Semak kelayakan pembiayaan dengan pihak bank
Langkah pertama ialah mendapatkan gambaran sebenar tentang kelayakan pembiayaan perumahan.
Pembeli boleh berjumpa pegawai bank untuk membuat semakan awal berdasarkan pendapatan dan komitmen kewangan semasa.
Antara perkara yang akan dinilai ialah Debt Service Ratio atau DSR.
DSR merupakan nisbah komitmen hutang bulanan berbanding pendapatan yang digunakan oleh institusi kewangan untuk menilai kemampuan seseorang membayar balik pembiayaan.
Secara ringkas, semakin tinggi komitmen hutang sedia ada, semakin terhad ruang kewangan seseorang untuk menanggung pembiayaan tambahan.
Kaedah pengiraan dan had DSR boleh berbeza mengikut institusi kewangan.
Dapatkan penerangan daripada peguam hartanah
Proses pembelian rumah melibatkan beberapa dokumen dan urusan perundangan yang penting.
Oleh itu, pembeli digalakkan mendapatkan penerangan daripada peguam hartanah tentang proses pembelian, perjanjian jual beli, tanggungjawab pembeli dan perkara yang perlu diberi perhatian sebelum menandatangani dokumen.
Langkah ini membantu mengurangkan risiko salah faham sepanjang proses pembelian.
Belajar daripada ejen dan pelabur berpengalaman
Selain mendapatkan pandangan profesional, pembeli juga boleh berbincang dengan ejen hartanah yang berpengalaman atau individu yang pernah membeli hartanah.
Dengar pengalaman mereka, termasuk cabaran dan kesilapan yang pernah dihadapi.
Pengalaman orang lain boleh dijadikan pengajaran supaya pembeli tidak mengulangi kesilapan yang sama.
Bandingkan beberapa pilihan rumah
Jangan membuat keputusan hanya berdasarkan sebuah rumah yang pertama kali dilawati.
Sebaliknya, cuba bandingkan beberapa pilihan dalam julat harga yang sama.
Lihat perbezaan dari segi lokasi, saiz, kemudahan, keadaan rumah dan potensi jangka panjang.
Dengan membuat perbandingan, pembeli akan mempunyai lebih banyak maklumat untuk menentukan pilihan yang benar-benar sesuai.
Nasihat Ahyat: Jangan membeli kerana takut terlepas peluang. Belilah apabila anda sudah mempunyai ilmu, telah membuat pengiraan dan memahami tujuan sebenar pembelian tersebut.
Kesimpulan: Rumah Pertama Perlu Dibeli Dengan Ilmu, Bukan Emosi
Membeli rumah pertama sememangnya satu pencapaian yang bermakna.
Namun, keputusan tersebut tidak sepatutnya dibuat hanya kerana melihat orang lain sudah memiliki rumah atau kerana tertarik dengan promosi yang ditawarkan.
Seperti yang dikongsikan oleh Dato’ Hj Ahyat Ishak, terdapat lima perkara utama yang perlu diberikan perhatian sebelum membeli rumah pertama:
- Fahami tujuan pembelian — sama ada untuk diduduki sendiri atau dijadikan pelaburan.
- Kenali kemampuan kewangan — termasuk deposit, ansuran bulanan dan kos tambahan.
- Pertimbangkan harga entry dan exit — supaya pembelian dibuat dengan mengambil kira keadaan pasaran dan perancangan masa hadapan.
- Amalkan KETIBAS — turun padang, buat pemeriksaan dan kumpulkan maklumat sendiri.
- Bertindak dengan bijak — dapatkan nasihat, semak pembiayaan dan bandingkan pilihan sebelum membeli.
Rumah pertama bukan sekadar sebuah hartanah. Ia juga merupakan sebahagian daripada strategi kewangan dan perancangan kehidupan seseorang.
Sebab itulah, bakal pembeli perlu melengkapkan diri dengan ilmu supaya keputusan yang dibuat benar-benar bersesuaian dengan kemampuan dan keperluan masing-masing.
Melalui Pejuang Hartanah, Dato’ Hj Ahyat Ishak terus berkongsi ilmu dan pengalaman untuk membantu lebih ramai rakyat Malaysia memahami dunia hartanah serta membuat keputusan dengan lebih yakin.
Ingat, jangan beli rumah kerana emosi. Beli rumah kerana ilmu, perancangan dan matlamat yang jelas.
Teruskan mengikuti perkongsian Pejuang Hartanah untuk mendapatkan lebih banyak panduan, strategi dan ilmu berkaitan pembelian rumah pertama serta pelaburan hartanah di Malaysia.